¿Deben las PYMES peruanas presentar estados financieros auditados?
Necesidad, beneficios, costos y una propuesta de regulación proporcional
Tesis central. La auditoría independiente puede elevar significativamente la confiabilidad de la información financiera de las PYMES y facilitar el acceso al crédito, a la inversión, al gobierno corporativo y a la formalización. Sin embargo, imponerla de manera uniforme a todo el universo de PYMES sería desproporcionado. La alternativa más razonable es un modelo escalonado basado en el tamaño, el riesgo, el endeudamiento, el número de terceros afectados y el interés público.
1. Introducción
Las pequeñas y medianas empresas cumplen una función decisiva en la actividad económica peruana, pero operan en un entorno caracterizado por fuertes diferencias en tamaño, sofisticación administrativa, acceso al crédito y calidad de la información contable. En ese contexto surge una cuestión de política pública y de buen gobierno empresarial: ¿debería exigirse que las PYMES cuenten con estados financieros auditados por un auditor independiente?
La respuesta no es binaria. Una auditoría aporta credibilidad y disciplina, pero también implica costos directos e indirectos. Además, una obligación general debe analizarse a la luz de la libertad de empresa, la confidencialidad de la información y la proporcionalidad regulatoria. Por ello, este artículo evalúa los principales argumentos a favor y en contra y propone un esquema que permita obtener los beneficios de la auditoría sin imponer una carga excesiva a las empresas de menor tamaño.
2. ¿Qué debe entenderse por PYME en el Perú?
La legislación peruana clasifica a las micro, pequeñas y medianas empresas principalmente según sus niveles de ventas anuales. El Texto Único Ordenado de la Ley de Impulso al Desarrollo Productivo y al Crecimiento Empresarial establece, entre otros límites, que la microempresa alcanza hasta 150 UIT y la pequeña empresa supera 150 UIT y llega hasta 1,700 UIT; el marco MIPYME contempla también la categoría mediana. Esta clasificación legal es útil, pero no necesariamente coincide con el concepto contable de “PYME”.
Desde la perspectiva de la información financiera, el Consejo Normativo de Contabilidad ha oficializado en el Perú la NIIF para las PYMES y ha establecido umbrales para su aplicación. Asimismo, en 2024, se aprobó una Norma Peruana de Información Financiera para las Microempresas. Esto evidencia una política contable diferenciada: la complejidad de las obligaciones de información debe guardar relación con la naturaleza y la dimensión de la entidad.
3. El antecedente peruano: Ley 29720 y Tribunal Constitucional
El debate no es nuevo. El artículo 5 de la Ley 29720 estableció que determinadas sociedades o entidades no supervisadas por la Superintendencia del Mercado de Valores debían presentar estados financieros auditados ante dicha entidad cuando superaran ciertos umbrales. La norma vinculaba la exigencia de auditoría con la presentación de información ante la SMV y con su publicidad.
En 2016, el Tribunal Constitucional declaró inconstitucional dicho artículo. El Tribunal consideró, entre otros aspectos, que la transparencia propia del mercado de valores no podía trasladarse automáticamente a empresas que habían decidido no participar en dicho mercado, y cuestionó la afectación a la intimidad económica y la falta de una justificación proporcionalmente suficiente. Resulta esencial advertir que este precedente no equivale a afirmar que toda obligación de auditoría para empresas cerradas sea constitucionalmente imposible. Más bien exige que cualquier nueva regulación identifique un fin legítimo, utilice criterios objetivos y aplique una medida idónea, necesaria y proporcional.
El propio razonamiento del Tribunal hizo referencia a recomendaciones que proponían múltiples criterios —como ingresos, activos y número de trabajadores— para identificar entidades respecto de las cuales exista un interés público relevante. Esa lógica resulta especialmente útil para diseñar una eventual política de auditoría para PYMES.
4. Argumentos a favor de requerir estados financieros auditados
4.1 Mayor confiabilidad de la información financiera
El beneficio fundamental de una auditoría es aumentar la confianza de los usuarios en los estados financieros. El auditor independiente no garantiza la inexistencia absoluta de errores o fraude, pero obtiene seguridad razonable acerca de si los estados financieros, considerados en su conjunto, están libres de incorrecciones materiales y emite una opinión profesional sobre su presentación conforme al marco aplicable.
En muchas PYMES existe una alta concentración de funciones en los propietarios y administradores, controles internos informales y una dependencia significativa del contador externo. Una auditoría puede identificar debilidades en el cierre contable, las conciliaciones, las estimaciones, los inventarios, las cuentas por cobrar, las obligaciones tributarias y la documentación de las operaciones con partes relacionadas.
4.2 Mejor acceso al crédito y potencial reducción de asimetrías de información
Los bancos, proveedores y otros acreedores toman decisiones con base en la capacidad de pago y en la calidad de la información disponible. Cuando los estados financieros han sido auditados, disminuye —aunque no desaparece— la incertidumbre respecto de las cifras reportadas. Esto puede facilitar los procesos de evaluación crediticia, la negociación de covenants, la ampliación de líneas de crédito y el acceso a fuentes de financiamiento más sofisticadas.
No debe afirmarse que la auditoría, por sí sola, reduzca automáticamente la tasa de interés. El precio del crédito depende de múltiples variables. Sin embargo, información financiera más confiable puede reducir la asimetría informativa y mejorar la posición de la empresa ante financiadores e inversionistas.
4.3 Fortalecimiento del gobierno corporativo y profesionalización
La obligación de someter las cifras a revisión independiente genera disciplina en los procesos de cierre, documentación, estimaciones y control interno. En las empresas familiares, la auditoría puede ser especialmente útil cuando hay accionistas que no participan en la gestión, en la sucesión generacional, en la incorporación de nuevos socios o en conflictos potenciales entre la propiedad y la administración.
4.4 Protección de terceros e interés público
A medida que una empresa crece, aumenta el número de trabajadores, proveedores, clientes, entidades financieras y otros terceros que pueden verse afectados por su situación financiera. Una PYME altamente endeudada, que administra recursos de terceros, participa en contrataciones relevantes con el Estado o pertenece a una cadena económica crítica, puede generar un interés público mayor que otra entidad de igual nivel de ventas, pero con escasa exposición frente a terceros.
4.5 Incentivo a una cultura de información financiera de calidad
Una política bien diseñada puede contribuir a que la contabilidad deje de ser percibida únicamente como una herramienta de cumplimiento tributario. Los estados financieros tienen una finalidad más amplia: proporcionar información útil para la toma de decisiones económicas. La auditoría puede reforzar esa cultura, especialmente si se articula con la NIIF para las PYMES y con marcos simplificados para entidades de menor tamaño.
5. Argumentos en contra de una obligación general
5.1 Costo económico y carga administrativa
El principal argumento en contra es el costo. Los honorarios de auditoría son solo una parte. La empresa debe disponer de personal, expedientes, conciliaciones, inventarios, confirmaciones, contratos y del tiempo de la gerencia para atender el proceso. En una empresa pequeña, el costo relativo puede ser material respecto de sus utilidades o de su flujo de caja.
Además, una entidad con registros contables débiles puede requerir previamente un proyecto de ordenamiento, la implementación de políticas y el fortalecimiento de los controles. Confundir la auditoría con la contabilidad tercerizada sería un error: el auditor debe conservar su independencia y no puede asumir las responsabilidades de la gerencia en la preparación de los estados financieros.
5.2 Riesgo de regulación desproporcionada
Una obligación basada exclusivamente en un umbral de ventas puede producir resultados arbitrarios. Dos empresas con ventas similares pueden tener perfiles de riesgo radicalmente distintos. Una puede operar con capital propio y con pocos terceros; otra puede mantener un elevado endeudamiento, miles de clientes o administrar anticipos significativos. Por ello, una regla uniforme puede generar costos cuando el beneficio social de la auditoría es limitado.
5.3 Confidencialidad y publicidad no son lo mismo que auditoría
Debe distinguirse entre tres cuestiones: preparar estados financieros bajo un marco contable, someterlos a auditoría independiente y hacerlos públicos. Es posible exigir auditoría para determinados fines —por ejemplo, acceso a financiamiento público, contratación relevante o protección de acreedores— sin convertir automáticamente toda la información financiera en información pública. Esta distinción es particularmente importante a la luz del precedente constitucional peruano.
5.4 Escasez de capacidad y riesgo de auditorías de baja calidad
Si la obligación se extendiera súbitamente a un universo muy amplio de empresas, la demanda de servicios podría superar la capacidad disponible de profesionales y firmas con experiencia suficiente. Una política de auditoría que priorice la cantidad por encima de la calidad podría producir informes formales de escaso valor económico. La supervisión profesional, la ética, la independencia y la aplicación efectiva de las Normas Internacionales de Auditoría son tan importantes como la existencia del dictamen.
5.5 Posible incentivo a permanecer artificialmente por debajo de los umbrales
Los umbrales regulatorios pueden generar efectos de borde. Si cruzar un nivel de ventas implica costos significativos, algunas empresas podrían postergar el crecimiento, fragmentar las operaciones o adoptar estructuras destinadas a evitar la obligación. El diseño debe minimizar estos incentivos mediante periodos de transición, promedios plurianuales y criterios complementarios.
6. Una propuesta para el Perú: obligación proporcional y basada en riesgo
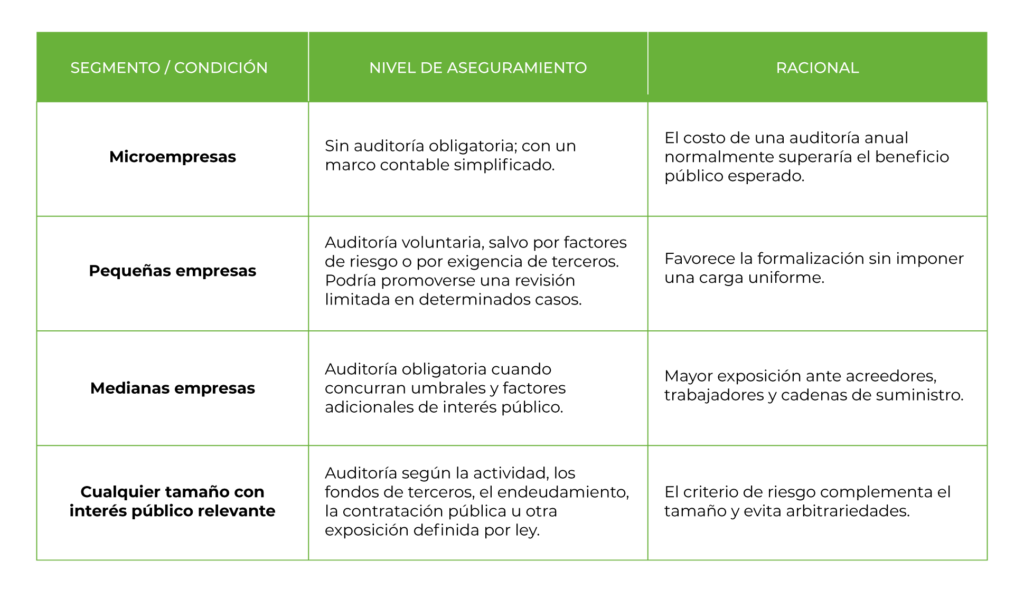
A juicio del autor, no sería recomendable exigir una auditoría anual obligatoria a todas las PYMES. Tampoco resulta óptimo mantener un sistema en el que la auditoría dependa exclusivamente de las exigencias contractuales de bancos, accionistas o terceros. Existe espacio para un régimen intermedio, focalizado y gradual.
Modelo sugerido de escalamiento
7. ¿Qué criterios deberían activar la obligación?
Una regulación moderna debería evitar depender de una sola variable. Podría considerar, de manera combinada: ventas promedio de dos o tres ejercicios; total de activos; endeudamiento con el sistema financiero; número de trabajadores; captación o administración de recursos de terceros; participación en contratos públicos de determinada magnitud; existencia de accionistas minoritarios no gestores; pertenencia a grupos económicos; y actividades con externalidades o relevancia sectorial.
Asimismo, la obligación debería prever un periodo de adaptación. Una empresa que supera por primera vez el umbral no debería quedar sometida de inmediato a todas las exigencias si el crecimiento es temporal. El uso de promedios plurianuales y reglas de entrada y salida reduciría la volatilidad regulatoria.
8. Auditoría, revisión limitada y servicios escalonados
La política pública no tiene por qué reducirse a la dicotomía “auditoría completa o nada”. Para empresas que aún no justifican una auditoría anual podría evaluarse el uso de encargos de revisión limitada, procedimientos acordados u otros servicios profesionales, siempre que se explique claramente el nivel de aseguramiento que proporcionan y se preserve la independencia cuando corresponda.
Este enfoque permitiría que la empresa transite progresivamente de una contabilidad orientada al cumplimiento a sistemas de información financiera más robustos. También puede preparar a la organización para una auditoría completa futura cuando aumente su tamaño, endeudamiento o exposición frente a terceros.
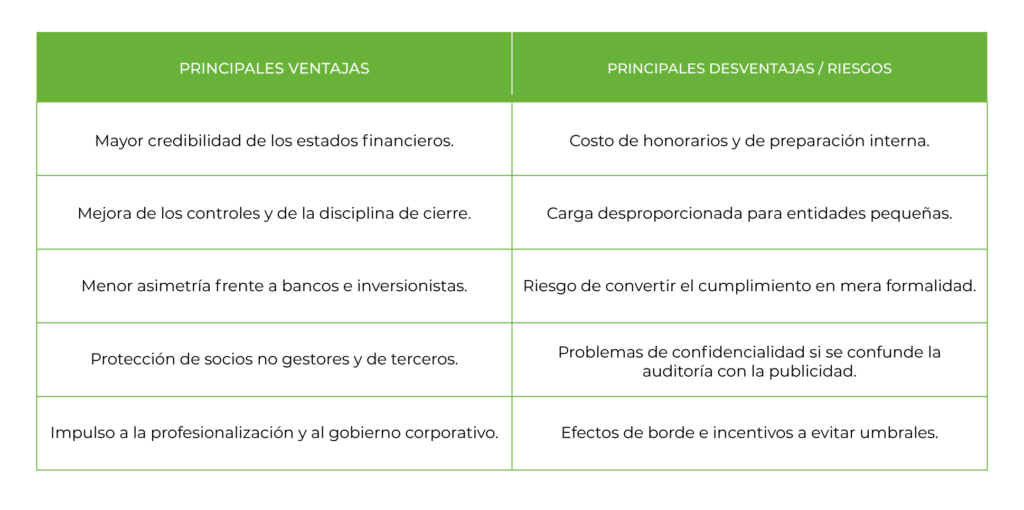
9. Balance de pros y contras
10. Conclusiones
La conveniencia de exigir estados financieros auditados a las PYMES peruanas depende de cómo se formule la obligación. Una exigencia universal, aplicable incluso a empresas pequeñas con exposición limitada frente a terceros, difícilmente superaría un análisis de costo-beneficio y de proporcionalidad. En cambio, la auditoría puede generar beneficios importantes cuando la entidad alcanza una dimensión económica relevante o cuando sus operaciones afectan de manera significativa a acreedores, inversionistas, trabajadores, clientes o recursos públicos.
El precedente del Tribunal Constitucional aconseja no reproducir un modelo que equipare automáticamente a empresas cerradas con participantes del mercado de valores ni que haga pública información financiera sin una justificación suficiente. Una eventual reforma debería separar la obligación de auditar de la de publicar y definir con precisión el interés legítimo que busca proteger.
Por ello, el modelo recomendable para el Perú sería gradual: mantener un régimen muy simplificado para microempresas; promover mecanismos voluntarios o de aseguramiento limitado para pequeñas empresas; y establecer auditoría obligatoria para medianas empresas —y, excepcionalmente, para otras entidades— cuando se cumplan criterios objetivos de tamaño, riesgo e interés público. El umbral de ventas debería ser solo uno de varios indicadores.
En definitiva, la pregunta no debería ser si “todas las PYMES deben ser auditadas”, sino qué empresas, por su dimensión y por los efectos que producen sobre terceros, justifican razonablemente el costo de una opinión independiente. Una regulación construida sobre esa premisa puede mejorar la calidad de la información financiera peruana sin desalentar la formalización ni el crecimiento empresarial.