
Ejemplo de la aplicación del párrafo 38 b) de la NIIF 16, arrendamientos fuera de los alcances de la enmienda de Mayo de 2020
Respecto del video de ALIANTZA en el que exponemos nuestra posición sobre los asientos contables que debe reconocer el arrendatario para dar efecto en sus estados financieros a los beneficios recibidos de los arrendadores en el contexto del COVID 19 deseo explicar las circunstancias en las que el párrafo 38 b) se debió aplicar originalmente (es decir, antes de la enmienda); tema que no expliqué adecuadamente por las limitaciones de las exposiciones virtuales. En primer lugar, revisemos que indica el párrafo al que nos referimos:
“Después de la fecha de inicio, el arrendatario reconocerá los pagos variables de arrendamiento no incluidos en la medición del pasivo de arrendamiento en el período del evento o condición que desencadena esos pagos, en pérdidas o ganancias, a menos que los costos se incorporen en el valor en libros de otro activo conforme otras Normas aplicables (…)”
Para facilitar la explicación de nuestro entendimiento sobre las circunstancias en las que el párrafo 38 b) se debe aplicar, veamos el siguiente ejemplo:
Un arrendatario suscribe el 2 de enero de 201X un contrato de arrendamiento por 10 años por una fábrica de harina de pescado. Los pagos anuales de arrendamiento se determinan sobre la base de la producción anual de la planta. El arriendo anual a la suscripción del contrato se determinó en US$100,000 que corresponde al 10% de la producción de 1,000,000 de toneladas de harina de pescado. Si la producción de la planta se incrementa en años subsiguientes el arriendo se incrementará proporcionalmente a la mayor producción. Si la producción es menor a 1,000,000 de toneladas el arriendo a pagar es US$100,000 (piso). Al término del primer año el arrendatario alcanza a producir 1,200,000 toneladas de harina de pescado, de las que a esa fecha el 40% mantiene en stock. La tasa de endeudamiento incremental es de 6%.
Solución: A la suscripción del contrato el cuadro de amortización del pasivo y el del activo por derecho de uso serían los siguientes:

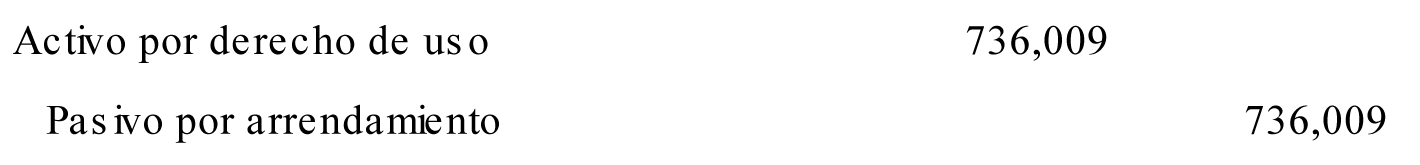
En consecuencia, al reconocimiento inicial del contrato, el arrendatario reconocería el siguiente asiento respecto del arrendamiento:
Al cierre del primer año se determina que la renta es US$120,000 sobre la base del incremento de la producción a 1,200,000 toneladas de harina de pescado. Así las cosas, el nuevo cuadro de amortización del pasivo por endeudamiento se modificaría como sigue:
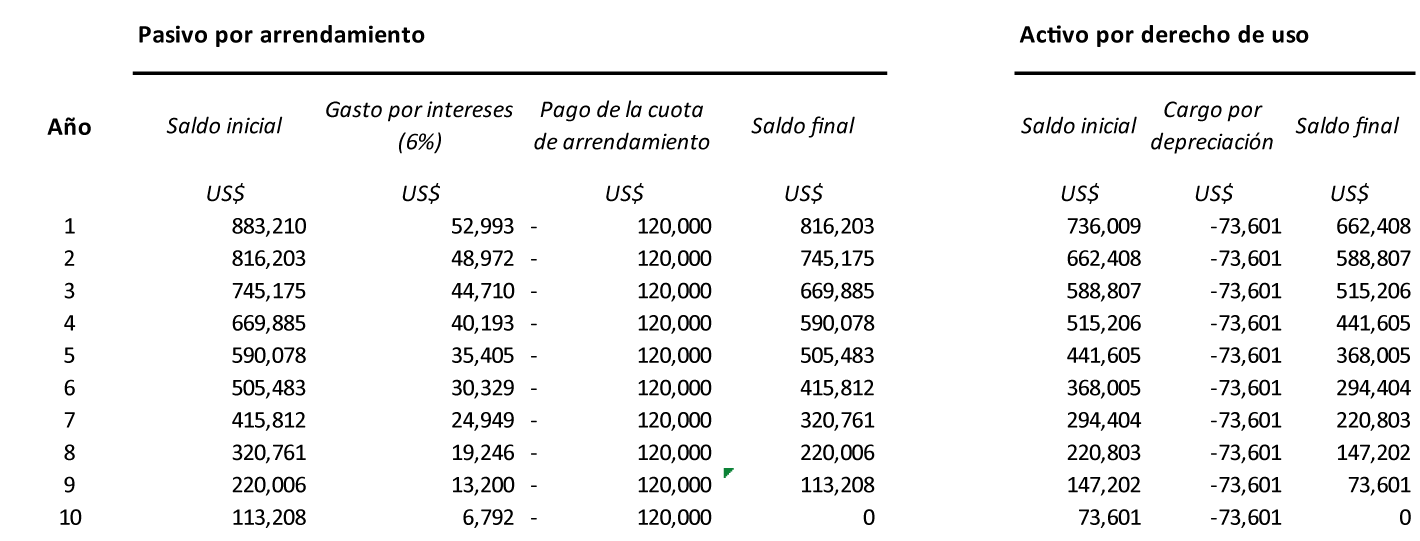
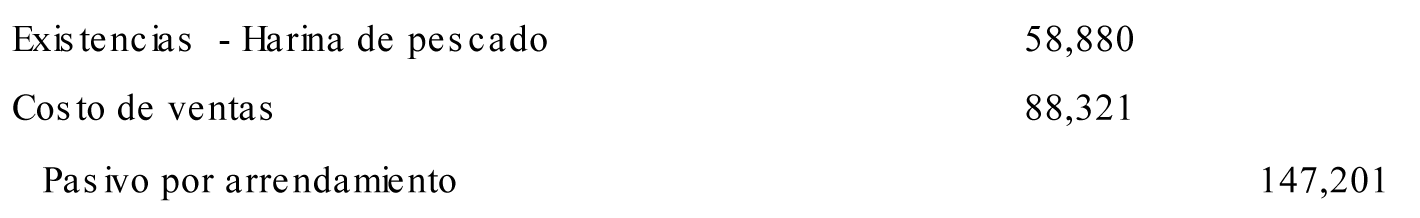
Nótese que el cuadro de amortización del activo por derecho de uso no se modifica. Al cierre del año 1 el arrendatario deberá reconocer los siguientes asientos:
a) Efecto de la renta variable –
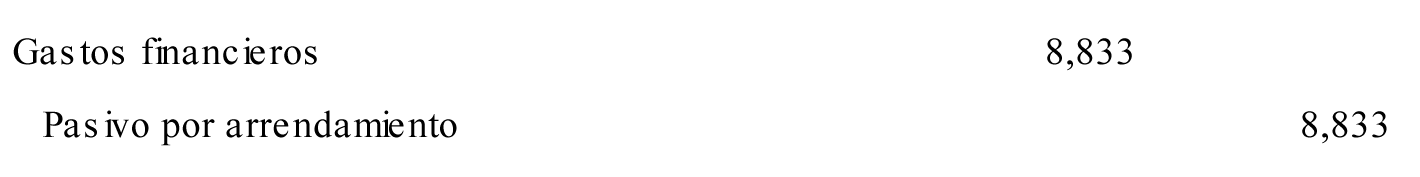
b) Efecto sobre los intereses de la nueva deuda –
En buena cuenta, se debe entender que el párrafo 38 b) al indicar “(…) a menos que los costos se incorporen en el valor en libros de otro activo conforme otras Normas aplicables (…) se refiere a en qué se utilizó el activo por derecho de uso. En efecto, si el activo por derecho de uso se utilizó en la producción de existencias, el ajuste a esa cuenta es el que corresponde conforme lo indica la NIC 2, Existencias. Lo mismo ocurre en el caso de arrendamientos de maquinaria en las industrias de la construcción, minería, petróleo y gas, entre otras.
Este párrafo no pretende que el ajuste al pasivo por efectos de la renta variable de un contrato se reconozca contra el saldo del activo por derecho de uso. Sin embargo, lo que debe quedar claro es que cuando el Comité aprobó este párrafo de la NIIF 16 no consideró que se aplicara a situaciones referidas a modificaciones de contratos pues para el efecto la referida norma establece su tratamiento en sus párrafos del 39 al 46.
En el contexto de los beneficios recibidos por los arrendatarios de sus arrendadores como consecuencia directa de la pandemia del COVID 19 el Comité ofrece un recurso práctico que deja en suspenso la evaluación de si una modificación al contrato original produce un contrato separado (otro contrato por el que el ajuste es prospectivo) o un contrato no separado (el mismo contrato por el que el ajuste es retrospectivo y que sería el caso de todos los contratos COVID 19) y para simplificar su reconocimiento establece en sus bases de conclusión que se aplique el párrafo 38 b).
Esto no quiere decir que el Comité esté otorgando un recurso práctico con el objetivo de que los arrendatarios reconozcan un ingreso que mejore sus resultados castigados por los efectos de la pandemia. Esto último, a nuestro criterio, no sería consistente con el objetivo de los estados financieros (neutralidad). Además, si no se corrigiera el activo por derecho de uso junto con el ajuste del pasivo por arrendamiento, en el fondo estaríamos reconociendo un ingreso en el año COVID 19 cuyo costo en resultados se reconocerá en la vida útil remanente del activo por derecho de uso; que es lo mismo que diferir un gasto (correspondencia entre ingresos y gastos).
Espero haber podido dejar en claro nuestra posición respecto del tratamiento contable de las modificaciones a los contratos de arrendamiento como resultado de beneficios otorgados por los arrendadores en el contexto de la pandemia del COVID 19.
LUIS W. MONTERO